居民资产配置的结构性位移:钱在往哪里去
存款、房产、金融资产三者的相对吸引力变了,家庭资产负债表也在重新排列。这个变化比价格波动更慢,但影响更久。
三个蓄水池的相对水位
家庭的钱大致流向三个地方:银行存款、房产与金融资产。这三者的相对吸引力由各自的条件决定——存款看利率与流动性,房产看租金回报与使用价值,金融资产看收益来源与波动幅度。条件变了,水位就会跟着变。
过去两年最明显的变化是存款的占比上升。这个变化常被简单归结为「不愿意消费」,但更准确的说法是其他两类资产的相对吸引力下降得更快。存款是被动受益的一方,而不是主动吸引的一方。
理解这一点很重要,因为它决定了判断的走向:如果存款上升是因为别的选项变差,那么当别的选项条件改善时,水位会重新变化;如果是因为风险偏好发生了长期下调,那么这个变化会持续很久。两种解释对应的观察方式完全不同。
三个池子之间还有一层隐含的连接:房产的变现能力影响存款的规模,存款的规模又影响金融资产的配置空间。这个链条意味着,把任何一个池子的变化单独拿出来讨论,都会得到不完整的结论。
房产的角色在变化
房产在家庭资产中的角色,从「同时提供居住与增值」逐渐转向「主要提供居住」。这个转变不是某一年的价格变化带来的,而是对长期预期的重新定价。
当一项资产只提供使用价值时,家庭对它的要求会变得更具体:位置是否匹配通勤与教育需求、持有成本是否可承受、变现是否方便。这些要求与「能不能涨」无关,但会实实在在影响成交结构。
这个变化对家庭资产负债表的影响是长期的。房产占家庭资产的比重下降,意味着资产的可分割性上升——需要用钱的时候,不必再整块出售。流动性的改善本身有价值,即使价格没有变化。
需要注意的是,房产的流动性改善并不是免费的。交易环节的税费、时间成本与折价幅度构成了实际的摩擦,家庭在做置换决策时,需要把这些成本明确计入,而不是只比较挂牌价格。
从家庭现金流的角度看,持有成本里还包含机会成本。同样的资金如果放在别处,会有一个可预期的回报,这个回报即使不高,也是做持有决策时必须计入的代价。把成本算全,才能判断一项资产是不是真的划算。
这一项常被忽略。
金融资产的内部结构
金融资产的内部也在重新排列。存款之外的部分,按风险从低到高大致是货币类、债券类、混合类与权益类。它们的差别不在预期收益的高低,而在收益的来源:利息、价差、以及企业盈利的分配。
收益来源决定了风险的性质。以利息为来源的资产,主要风险是信用与期限;以价差为来源的资产,主要风险是价格波动与流动性;以盈利分配为来源的资产,主要风险是经营的不确定性。把来源搞清楚,才能判断某一类资产是否适合自己的持有周期。
费用是另一个容易被低估的变量。管理费、托管费、申赎费与交易佣金,各自的计费方式不同,长期持有的累积影响也不同。在收益本就有限的类别里,费用的高低会直接决定最终结果的差距。
还有一个常被忽略的维度是期限匹配。家庭的钱有不同的用途和不同的使用时间,把短期要用的钱放进波动大的资产里,即使长期看收益更高,实际结果也往往是被迫在最不利的时点卖出。
还有一个维度是流动性。同类资产之间,申赎的到账时间、是否有封闭期、二级市场的活跃程度都可能不同。这些差异在平时看不出来,在需要用钱的时候会变成实际约束。
配置逻辑比产品选择更重要
在讨论「买什么」之前,更值得先回答三个问题:这笔钱什么时候要用、能承受多大的账面波动、以及如果暂时不需要用钱,能不能承受这笔资产在一个较长周期内不产生回报。
这三个问题的答案决定了资产的类别分布,而类别的分布决定了绝大部分的结果。具体选择哪一只产品,影响的是同一类别内部的微小差异,重要性远低于前者。
顺序反过来做,就容易出现一种情况:先被某个产品的过往表现吸引,再为它找理由,最后在波动出现时因为不了解风险来源而做出错误的处置。这不是判断力的问题,是流程的问题。
配置的逻辑可以拆成三步:先确定这笔资金的用途与时间,再确定能承受的波动区间,最后才是在这个区间里挑选具体工具。顺序颠倒的话,前两步的判断会被第三步的选择反过来影响。
顺序比选择重要。
这个位移会持续多久
结构变化的速度取决于两个条件:一是其他资产的吸引力能不能回升,二是家庭对收入预期的信心能不能稳定。前者可以由市场条件改变,后者需要更长时间。
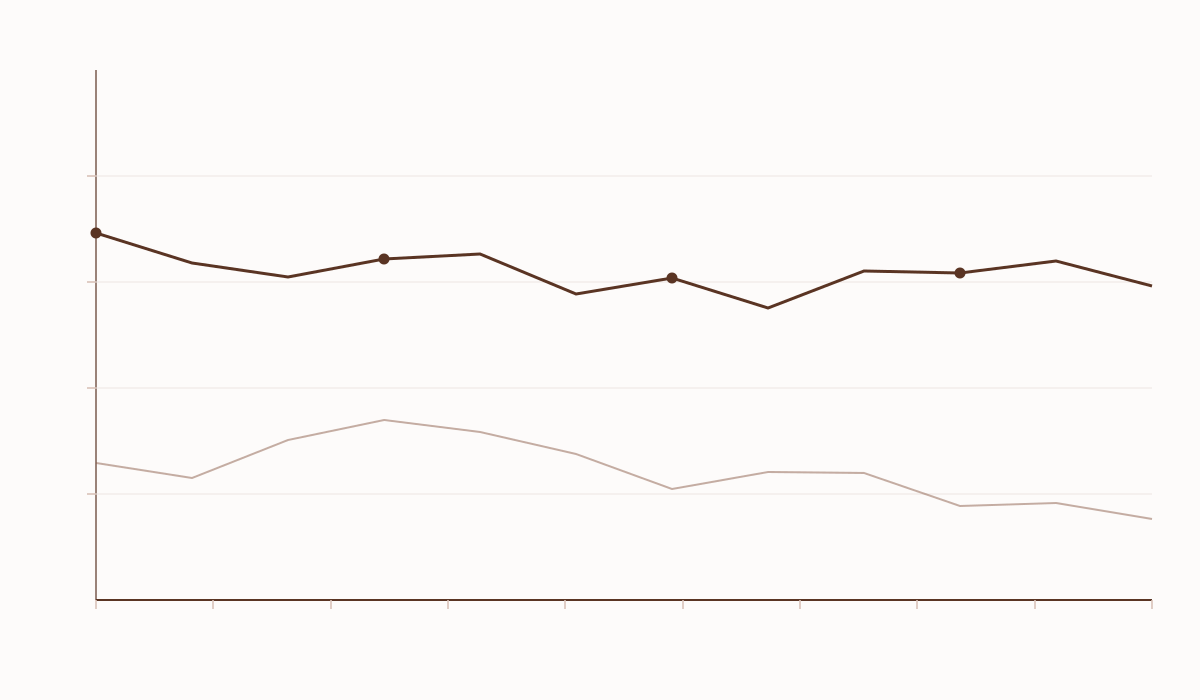
从观察的角度,可以盯住三个指标:居民存款的增速与结构、中长期资金的入市规模、以及房产交易的换手率。这三项的变化方向不一定一致,但它们共同描述了资金在三个蓄水池之间的移动。
需要说的是,任何一次结构位移都不意味着单向的迁移。资金会在不同的池子之间来回摆动,短期的摆幅可能很大,但中枢的移动才是值得关注的部分。
把视角拉长来看,家庭资产从单一资产向多元配置的转变,本身是一个经济体金融深化的正常过程。它带来的直接结果是家庭对风险的理解需要同步升级——不升级,多元配置只会变成多个方向上的同一类风险。
还要考虑到年龄结构的影响。不同年龄段的家庭对流动性的需求不同,年轻的家庭更看重变现能力,年长的家庭更看重收入的稳定性。这种缓慢变化会在更长的周期里持续影响资金在三个池子之间的分布。
把这些放在一起看,能得出的判断仍然有限:结构在移动,方向大体清楚,速度无法预判。对家庭来说,可操作的部分是把自己的期限与风险承受能力想清楚,而不是去猜下一阶段的水位会停在哪里。