资本市场的年中重估:从估值修复到盈利验证
推动上半年行情的估值因素正在退场,接下来要检验的是盈利能不能接上。这个切换过程通常比想象中更漫长。
估值修复这一段已经走完
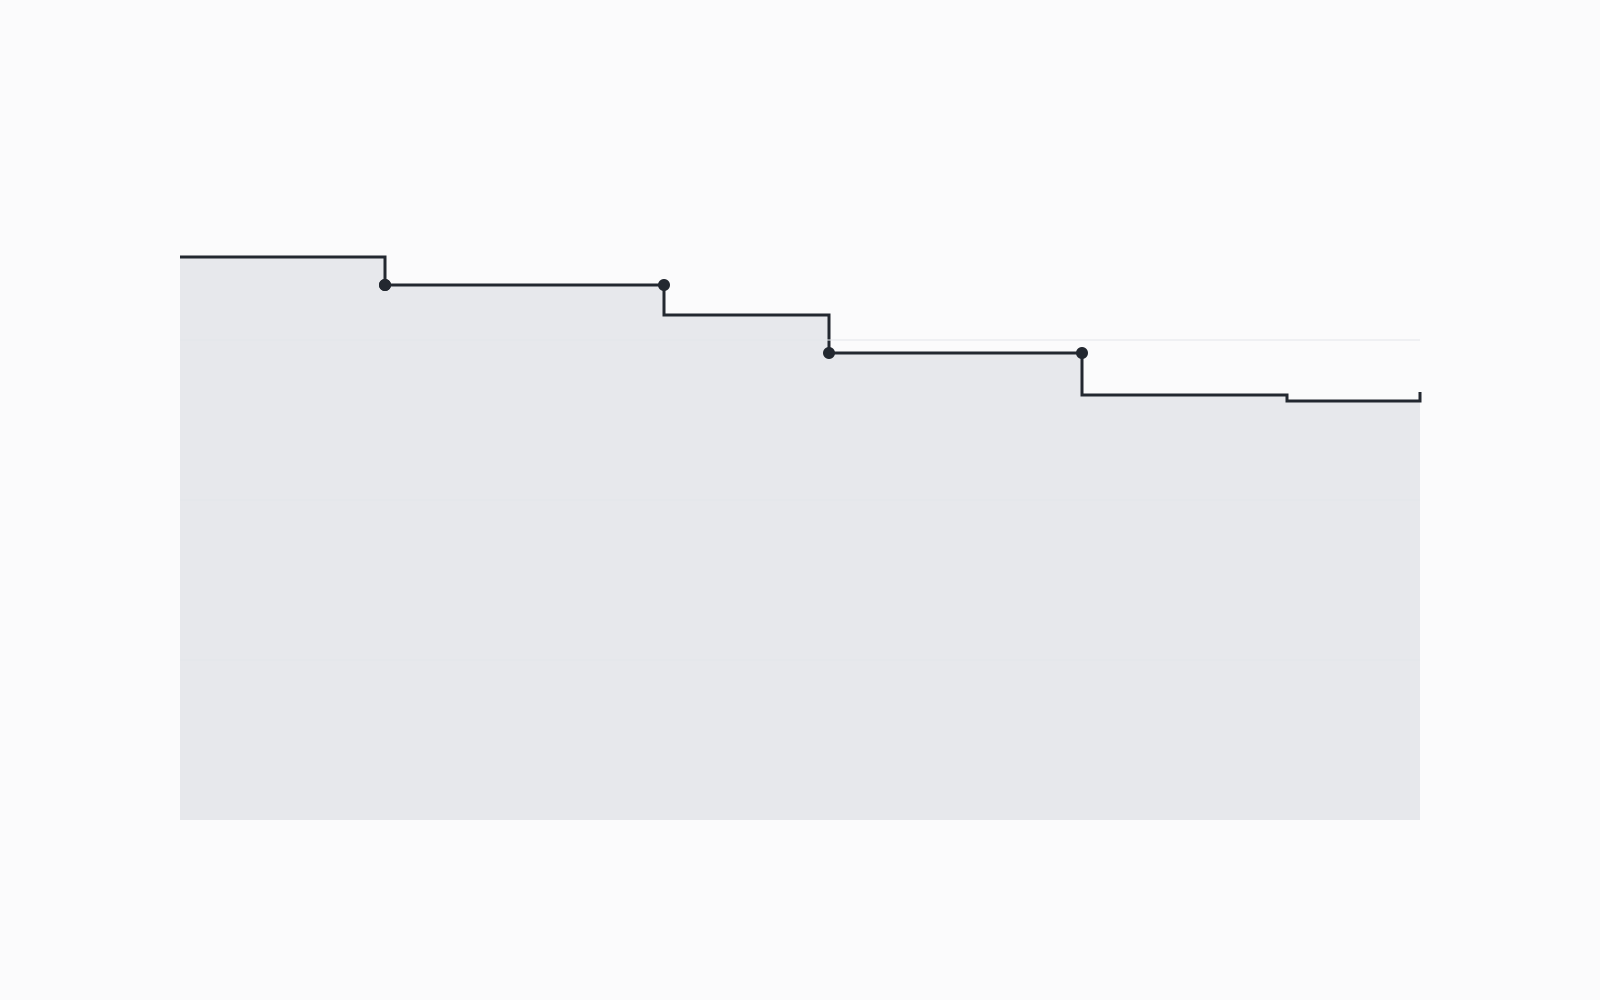
上半年行情的起点是无风险利率的下行。当资金的价格变便宜,同一份未来现金流对应的现值就会提高,估值修复由此启动。这个过程不需要企业盈利有任何改善,所以它能走得很快,也很快就能走完。
判断修复是否走完,有一个粗略的标尺:如果估值抬升的幅度已经吸收了利率变化所能解释的部分,那么剩下的空间就只能来自盈利。剩下的空间有多大,是当前分歧最大的地方。
这里要区分两件事。估值修复是价格对贴现率的被动反应,盈利兑现是价格对经营结果的主动确认。前者可以在一两个月里完成,后者的周期以季度计。把两者混在一句话里讨论,很容易得出错误的紧迫感。
还有一个容易被忽略的条件:估值修复通常需要风险偏好同步改善。利率下降只是提供了可能性,真正把资金从安全资产推向风险资产的,是对未来不确定性的定价下降。这一项比利率更难观察,也更难维持。
盈利验证的门槛比想象中高
盈利能不能接上,取决于三个变量:收入端的量、成本端的价格、以及费用端的刚性程度。三个变量里,只有第一个有可能较快改善,后两个的调整都受制于已经发生的决策。
成本端的价格压力在过去几轮扩张中已经沉淀为固定资产与折旧,这部分不会因为需求转弱而消失。费用端的人工与研发支出同样具有惯性——削减它们能改善当期利润,代价是未来的竞争力。
更关键的是,不同行业的盈利弹性差别很大。轻资产、高毛利的业务,收入增长可以直接转化为利润;重资产、低毛利的业务,先要跨过固定成本的盈亏平衡点,之后的每一分收入才会变成利润。同一个宏观数字,落到这两类公司身上,意义完全不同。
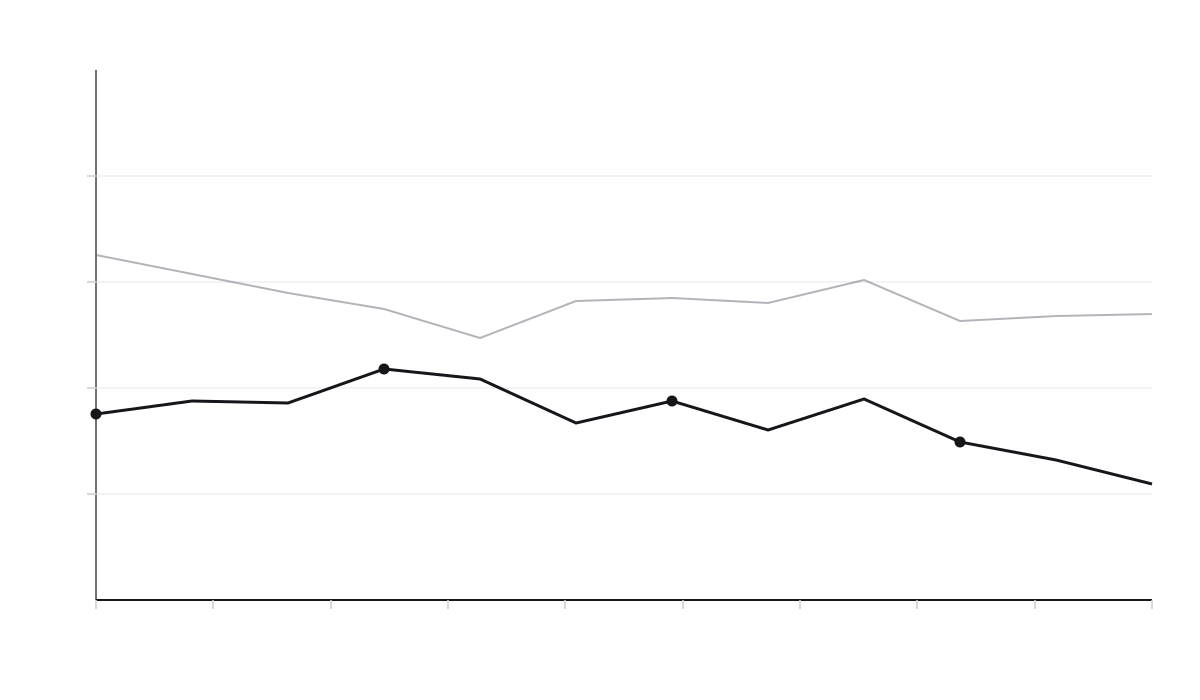
所以讨论盈利验证,不能只看总量增速,要看增速由哪些部分贡献。如果增长集中在少数几个高弹性的环节,总量数字的好看程度会高于大多数企业的实际感受。
还有一个时间上的错位值得注意。企业的收入确认与利润确认并不同步:收入可能已经回到增长,但折旧、减值和存货跌价准备的计提集中发生在年末,于是全年的利润表会比季度数据显得更弱。这个错位不是造假,是会计口径的必然结果。
资金结构决定定价方式
同一份资产,由不同性质的资金持有时,定价方式并不相同。长期资金看重现金流的稳定性,交易型资金看重价格趋势的延续性。前者在下跌时提供缓冲,后者在上涨时提供动能,两者对同一则消息的反应方向经常相反。
观察资金结构的变化,比观察资金的净流入流出更有意义。净额是一个加总结果,它把增持、减持和调仓三种完全不同的行为压缩成了一个数字,能提取的信息非常有限。
这一点对理解市场的稳定性很重要。当持有结构偏向长期资金时,价格的波动幅度会收窄;偏向交易型资金时,波动会被放大。两种结构都没有好坏之分,但它们对应的风险特征完全不同。
需要补充的是,资金结构的变化通常很慢。它取决于储蓄向投资转化的渠道效率、机构投资者的考核周期、以及可投资工具的丰富程度。这些都是慢变量,不会因为一轮行情而改变。
低波动不等于低风险
上半年一个容易被忽略的变化是波动率的下行。指数层面的日间波动幅度收窄,看起来更平稳了。但波动率降低并不等于风险下降,它也可能意味着风险在积累而没有释放。
波动率低的时候,杠杆更容易被加上去,因为回撤的体感变小了。这是一个自我强化的过程:波动越低,越多人愿意承担更多风险;承担的风险越多,一旦出现冲击,调整的幅度就越大。
所以低波动阶段最需要关注的不是涨跌本身,而是这个阶段的持续条件有没有发生变化。流动性的宽松程度、政策的可预期程度、以及外部环境的稳定程度,是三个需要盯住的条件。
还有一个观察角度是消息的反应函数。同样的政策表述,在不同阶段会引发不同方向的解读:流动性主导的阶段,市场关心它会带来多少资金;盈利主导的阶段,市场关心它能改变多少经营条件。反应函数的变化,往往比价格本身更早反映主导变量的切换。
分歧集中在节奏上
当前的分歧不在方向,而在节奏。盈利改善会以什么速度、在哪些环节先出现,不同判断对应的持仓结构差别很大。
一个可以观察的线索是库存。库存周期从被动补库转向主动去库的过程,通常伴随着价格的进一步承压;反过来,当库存开始被动去化,价格的压力才会缓解。这个转换点什么时候到不好判断,但它的到来会有迹可循。
另一个线索是资本开支的意愿。企业愿不愿意为下一轮需求提前投入,反映的是经营主体对中期环境的判断。这个判断比任何短期数据都更接近真实。
以上这些都不构成对方向的判断。把观察的指标列出来,比给出一个结论更有用——指标会持续给出反馈,结论只能被验证或者推翻。
如果要用一句话概括当前的状态:定价的依据正在从资金价格转向经营结果,而这两个依据对应的观察周期相差一个量级。接受这个时间差,比争论某一个月的涨跌更有实际意义。
节奏比方向更难判断。